किसान अपने ट्रैक्टर का बीमा क्यों कराएं ? जानें नियम, फायदे और कवरेज
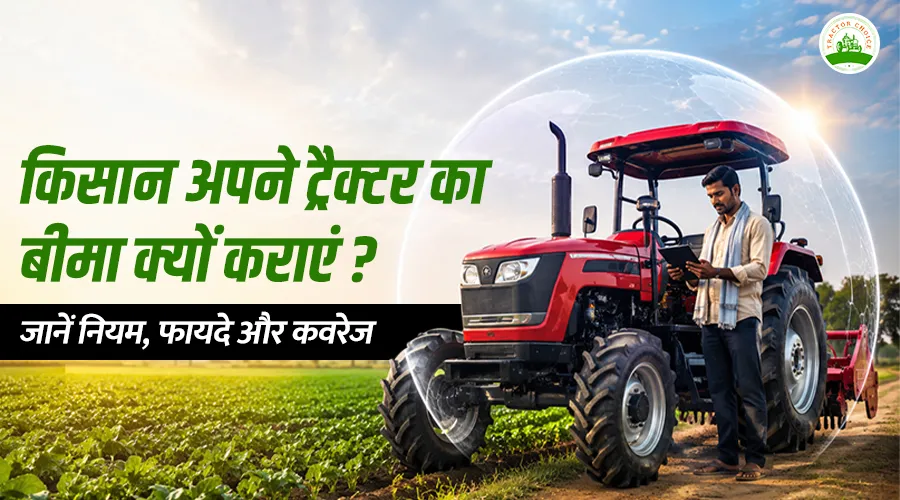
खेती के सबसे बड़े निवेश को सुरक्षित रखने में मददगार है ट्रैक्टर बीमा
आज के समय में ट्रैक्टर खेती-किसानी का एक अहम हिस्सा बन चुका है। खेत की जुताई, बुवाई, कृषि उत्पादों की ढुलाई और दूसरे कई काम ट्रैक्टर की मदद से कम समय में पूरे किए जा सकते हैं। ऐसे में ट्रैक्टर खराब होने, दुर्घटनाग्रस्त होने या चोरी हो जाने से किसान को भारी आर्थिक नुकसान उठाना पड़ सकता है। इस जोखिम को कम करने के लिए ट्रैक्टर इंश्योरेंस कराना एक उपयोगी कदम है। सही बीमा पॉलिसी किसान को अचानक आने वाले खर्चों से निपटने में आर्थिक सहायता दे सकती है। हालांकि, बीमा कंपनी नुकसान का भुगतान पॉलिसी में तय शर्तों, बीमित राशि और नुकसान के आकलन के आधार पर करती है। इसलिए ट्रैक्टर खरीदने के साथ उसकी सुरक्षा की योजना बनाना भी जरूरी है।
दुर्घटना में ट्रैक्टर क्षतिग्रस्त होने पर मिल सकती है राहत
खेती के दौरान या सड़क पर ट्रैक्टर चलाते समय दुर्घटना होने की आशंका बनी रहती है। कभी ट्रैक्टर पलट सकता है, तो कभी दूसरे वाहन से टक्कर लगने या किसी अन्य हादसे के कारण उसके महत्वपूर्ण हिस्से क्षतिग्रस्त हो सकते हैं। ऐसी स्थिति में इंजन, बॉडी या अन्य पुर्जों की मरम्मत पर काफी खर्च आ सकता है। यदि किसान ने अपने ट्रैक्टर के लिए ऐसी व्यापक बीमा पॉलिसी ली है, जिसमें दुर्घटना से होने वाले नुकसान का कवर शामिल है, तो शर्तों के अनुसार मरम्मत खर्च का भुगतान मिल सकता है। हादसा होने पर किसान को बीमा कंपनी को जल्द सूचना देनी चाहिए और नुकसान की तस्वीरें तथा जरूरी दस्तावेज सुरक्षित रखने चाहिए। बीमा कंपनी की अनुमति या निर्धारित प्रक्रिया जाने बिना बड़ी मरम्मत शुरू करने से बचना चाहिए।
ट्रैक्टर चोरी होने पर बीमा क्लेम कैसे करें?
किसान के लिए ट्रैक्टर चोरी हो जाना बड़े आर्थिक संकट की वजह बन सकता है, क्योंकि इससे खेती के काम भी प्रभावित हो सकते हैं और दोबारा मशीन खरीदने का खर्च भी बढ़ जाता है। ट्रैक्टर चोरी के जोखिम से सुरक्षा के लिए ऐसी बीमा पॉलिसी जरूरी है, जिसमें चोरी का कवर शामिल हो। चोरी होने पर सबसे पहले पुलिस में शिकायत दर्ज करानी चाहिए और उसके बाद बीमा कंपनी को निर्धारित समय के भीतर घटना की सूचना देनी चाहिए। किसान को पॉलिसी की प्रति, ट्रैक्टर के पंजीकरण से संबंधित दस्तावेज, पुलिस रिपोर्ट और बीमा कंपनी द्वारा मांगे गए अन्य कागजात उपलब्ध कराने पड़ सकते हैं। इसके बाद कंपनी अपनी जांच और पॉलिसी की शर्तों के अनुसार क्लेम का आकलन करती है। भुगतान स्वतः या तुरंत नहीं मिलता; यह जांच और निर्धारित प्रक्रिया पूरी होने पर निर्भर करता है।
बाढ़, तूफान और अन्य प्राकृतिक आपदाओं से नुकसान का कवर
कई बार प्राकृतिक आपदाएं भी किसानों की महंगी कृषि मशीनरी को नुकसान पहुंचा सकती हैं। बाढ़ में ट्रैक्टर डूबने, तूफान या आंधी से नुकसान होने, ओलावृष्टि अथवा भूस्खलन जैसी घटनाओं के कारण मशीन के विभिन्न हिस्से प्रभावित हो सकते हैं। ऐसी परिस्थितियों में व्यापक ट्रैक्टर बीमा पॉलिसी के तहत सुरक्षा मिल सकती है, बशर्ते संबंधित जोखिम पॉलिसी में शामिल हो और नुकसान की स्थिति उसकी शर्तों के अनुरूप हो। किसान को यह मानकर नहीं चलना चाहिए कि हर प्राकृतिक आपदा का नुकसान हर पॉलिसी में कवर होता है। इसलिए बीमा खरीदते समय प्राकृतिक आपदाओं से संबंधित प्रावधानों को ध्यानपूर्वक पढ़ना चाहिए। नुकसान होने पर उसकी तस्वीरें लें, घटना का विवरण दर्ज करें और बीमा कंपनी को समय पर सूचना देकर क्लेम की प्रक्रिया समझें।
आग से होने वाले नुकसान और थर्ड पार्टी जिम्मेदारी को समझें
ट्रैक्टर में तकनीकी खराबी, ईंधन से जुड़ी समस्या या किसी दूसरी वजह से आग लगने पर भारी नुकसान हो सकता है। यदि पॉलिसी में आग से होने वाले नुकसान का कवर शामिल है, तो बीमा कंपनी नियमों के अनुसार क्लेम पर विचार कर सकती है। इसके अलावा, ट्रैक्टर सड़क या किसी सार्वजनिक स्थान पर चलाते समय किसी दूसरे वाहन, व्यक्ति या संपत्ति को नुकसान पहुंचा दे, तो थर्ड पार्टी बीमा महत्वपूर्ण साबित होता है। यह कवर पॉलिसी और लागू नियमों के तहत तीसरे पक्ष के प्रति कानूनी देयता से संबंधित सुरक्षा देता है। भारत में सार्वजनिक स्थानों पर इस्तेमाल होने वाले मोटर वाहनों के लिए लागू कानून के अनुसार थर्ड पार्टी बीमा आवश्यक है। किसान को यह समझना चाहिए कि थर्ड पार्टी कवर और अपने ट्रैक्टर के नुकसान का कवर अलग-अलग होते हैं।
बीमा पॉलिसी खरीदने से पहले इन जरूरी बातों की जांच करें
ट्रैक्टर बीमा खरीदते समय केवल कम प्रीमियम वाली पॉलिसी चुनना सही फैसला नहीं माना जा सकता। किसान को यह भी देखना चाहिए कि पॉलिसी दुर्घटना, चोरी, आग और प्राकृतिक आपदाओं में से किन जोखिमों को कवर करती है। इसके साथ ही बीमित राशि, क्लेम में लागू कटौती योग्य रकम यानी डिडक्टिबल, पॉलिसी की अवधि और नुकसान की स्थिति में भुगतान की शर्तें समझना जरूरी है। कुछ परिस्थितियों में बीमा कंपनी भुगतान से इनकार कर सकती है या कटौतियां लागू हो सकती हैं। ट्रैक्टर में अतिरिक्त उपकरण लगाए गए हों या उसमें कोई महत्वपूर्ण बदलाव किया गया हो, तो बीमा कंपनी को इसकी जानकारी देना जरूरी हो सकता है। पॉलिसी के अपवादों और जरूरी दस्तावेजों की जानकारी पहले से लेने से क्लेम के समय परेशानी कम हो सकती है।
बीमा क्लेम के लिए सही दस्तावेज और समय पर सूचना जरूरी
ट्रैक्टर को नुकसान पहुंचने पर बीमा का लाभ लेने के लिए सही प्रक्रिया अपनाना जरूरी है। किसान को घटना की जानकारी जल्द से जल्द बीमा कंपनी तक पहुंचानी चाहिए और कंपनी की ओर से बताए गए निर्देशों का पालन करना चाहिए। सामान्य तौर पर ट्रैक्टर के पंजीकरण प्रमाणपत्र, बीमा पॉलिसी, चालक के वैध लाइसेंस से जुड़े दस्तावेज, घटना की तस्वीरें और नुकसान का विवरण मांगा जा सकता है। चोरी या गंभीर दुर्घटना के मामले में पुलिस रिपोर्ट सहित अन्य दस्तावेजों की जरूरत भी पड़ सकती है। वास्तविक आवश्यकताएं घटना और पॉलिसी के प्रकार के अनुसार अलग हो सकती हैं। किसान को सभी कागजात की प्रतियां अपने पास रखनी चाहिए और क्लेम की स्थिति का रिकॉर्ड भी सुरक्षित रखना चाहिए। अधूरी जानकारी या देरी से सूचना देने पर दावा प्रक्रिया प्रभावित हो सकती है।
ट्रैक्टर की देखभाल के साथ बीमा भी बनाएं सुरक्षा का हिस्सा
ट्रैक्टर खेती में किया गया एक महत्वपूर्ण निवेश है, इसलिए उसकी सुरक्षा के लिए नियमित सर्विसिंग, सही रखरखाव और सुरक्षित पार्किंग के साथ उपयुक्त बीमा कराना भी जरूरी है। किसान को ट्रैक्टर इस्तेमाल करते समय यातायात नियमों का पालन करना चाहिए और अनधिकृत व्यक्ति को मशीन चलाने से रोकना चाहिए। बीमा पॉलिसी का चुनाव अपनी जरूरत, ट्रैक्टर के इस्तेमाल और बजट को ध्यान में रखकर करना बेहतर रहता है। ध्यान रखें कि हर पॉलिसी में सभी प्रकार के नुकसान का भुगतान नहीं होता और क्लेम की मंजूरी बीमा कंपनी की जांच तथा शर्तों पर निर्भर करती है। इसलिए बीमा लेने से पहले पॉलिसी दस्तावेज अच्छी तरह पढ़ें और जरूरत पड़ने पर कंपनी के प्रतिनिधि से स्पष्टीकरण लें। सही जानकारी के साथ चुना गया ट्रैक्टर बीमा अप्रत्याशित परिस्थितियों में आर्थिक जोखिम कम करने में मदद कर सकता है।
ट्रैक्टरचॉइस प्लेटफॉर्म किसानों को खेती-बाड़ी से जुड़ी सभी जरूरी और ताज़ा जानकारियां उपलब्ध कराता है। यहां ट्रैक्टरों के नए मॉडल, उनकी कीमत, फीचर्स और खेतों में उपयोग से जुड़ी अपडेट नियमित रूप से साझा की जाती हैं। साथ ही सोनालीका, जॉन डियर, स्वराज, और मैसी फर्ग्यूसन जैसी प्रमुख ट्रैक्टर कंपनियों की पूरी और विश्वसनीय जानकारी भी ट्रैक्टरचॉइस पर आसानी से प्राप्त की जा सकती है।
Category
Similar Posts